La grande elettrificazione è già cominciata. Ma chi pagherà il conto?
In primo pianoSocietàAuto elettriche, pompe di calore, idrogeno, data center: nei prossimi dieci anni una quota crescente dei consumi italiani potrebbe trasferirsi dai combustibili fossili all’elettricità. È, per certi versi, una seconda elettrificazione dell’Italia.
La prima portò l’elettricità nelle case, nelle fabbriche e nelle città. La seconda punta a farle svolgere anche compiti che oggi sono affidati direttamente a benzina, gasolio e gas naturale: muovere automobili, riscaldare edifici, alimentare processi industriali e produrre idrogeno. A tutto questo si aggiunge un nuovo grande consumatore, che con la decarbonizzazione ha poco a che fare ma condivide la stessa infrastruttura: i data center, spinti dalla crescita del cloud e soprattutto dell’intelligenza artificiale.
Negli ultimi mesi Osservatorio Energia (https://osservatorioenergia.it/) – associazione di imprese e think tank energetico indipendente – ha analizzato separatamente alcuni tasselli di questa trasformazione: gli effetti che nuovi shock dei combustibili fossili potrebbero produrre sull’economia italiana [1], il legame ancora esistente fra gas e formazione del prezzo dell’elettricità [2] e, più recentemente, la crescita potenziale dei consumi dei data center ed i relativi problemi di rete [3]. Considerati insieme, questi fenomeni suggeriscono però una questione più generale: il sistema energetico italiano sta diventando sempre più dipendente dall’elettricità proprio mentre nuovi grandi consumatori chiedono di collegarsi alla rete.
La domanda, quindi, non è soltanto se riusciremo a produrre abbastanza elettricità. È anche: quanto costerà costruire il sistema elettrico necessario e, soprattutto, chi pagherà il conto?
Da 306 a quasi 400 TWh
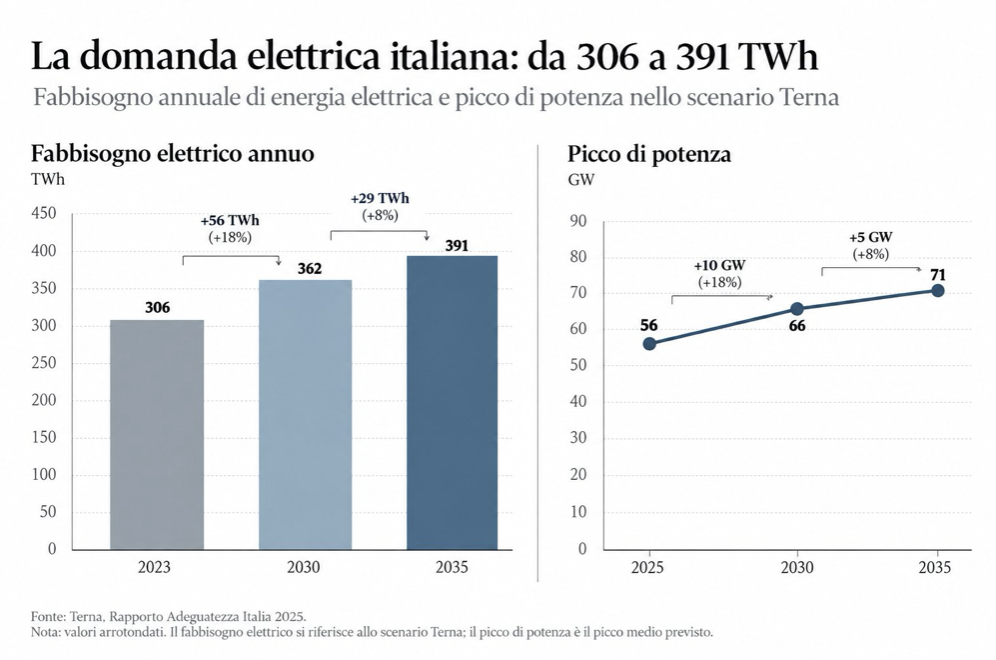
Le dimensioni della trasformazione emergono dagli scenari pubblicati da Terna. Nel Rapporto Adeguatezza Italia 2025, il gestore della rete considera esplicitamente lo sviluppo dei veicoli elettrici, delle pompe di calore, dei data center e dei consumi necessari alla produzione nazionale di idrogeno verde tramite elettrolisi [4]. Il fabbisogno elettrico italiano passa da un ordine di grandezza di circa 306 TWh nel 2023 a 362 TWh nel 2030 e 391 TWh nel 2035. Significa circa 85 TWh in più rispetto al 2023: un aumento prossimo al 28 per cento.
Figura 1 – Evoluzione prevista della domanda elettrica italiana. Fabbisogno annuo di energia elettrica (TWh) e picco di potenza (GW) nello scenario Terna: entrambi mostrano una crescita significativa verso il 2035. Fonte: elaborazione dell’autore su dati Terna, Rapporto Adeguatezza Italia 2025 [4].
Ma questa è soltanto metà della storia.
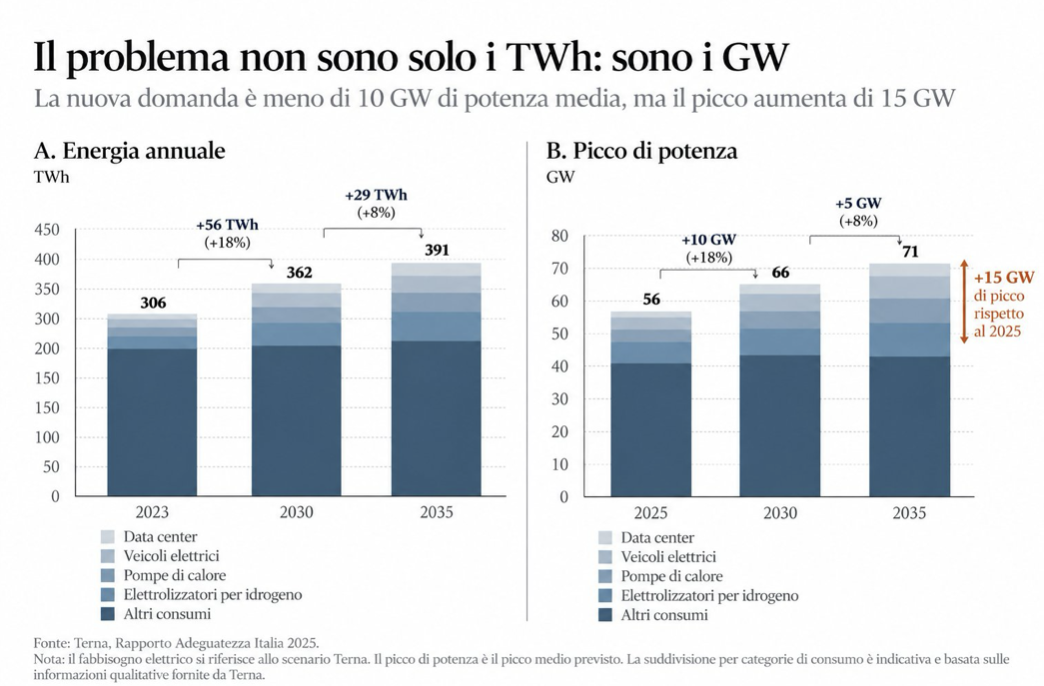
Un sistema elettrico non deve infatti produrre abbastanza energia nel corso dell’anno. Deve anche essere capace di fornire, in ogni istante, la potenza richiesta. Ed è qui che compare il secondo numero importante. Terna indica un picco di carico di circa 56 GW nel 2025, destinato nello scenario considerato a salire mediamente a circa 66 GW nel 2030 e 71 GW nel 2035 [4]. Quindici gigawatt in più.
Il problema, quindi, non sono soltanto i TWh. Sono i GW.
Ottantacinque TWh aggiuntivi distribuiti uniformemente durante l’anno corrisponderebbero a una potenza media di circa 9,7 GW. Ma il sistema elettrico non funziona sulla media annuale. Deve sopportare le ore di massimo carico, le variazioni meteorologiche, l’indisponibilità di alcuni impianti, la variabilità di eolico e fotovoltaico e la distribuzione geografica della domanda.
È per questo che elettrificare non significa semplicemente costruire più impianti di generazione. Significa anche avere più rete, più trasformatori, più sottostazioni, maggiore capacità di trasporto, sistemi di accumulo, riserva e servizi di flessibilità.
Figura 2 – Non contano soltanto i TWh, ma anche i GW. Evoluzione prevista del picco di domanda elettrica italiana, da circa 56 GW nel 2025 a 66 GW nel 2030 e 71 GW nel 2035. La crescita del picco determina la potenza che il sistema deve essere in grado di soddisfare nelle ore di maggiore domanda. Fonte: elaborazione dell’autore su dati Terna, Rapporto Adeguatezza Italia 2025 [4].
Una rete costruita per un’altra Italia
La rete elettrica italiana è il risultato di decenni di sviluppo durante i quali la domanda è cresciuta con caratteristiche molto diverse da quelle che potrebbero emergere nei prossimi anni.
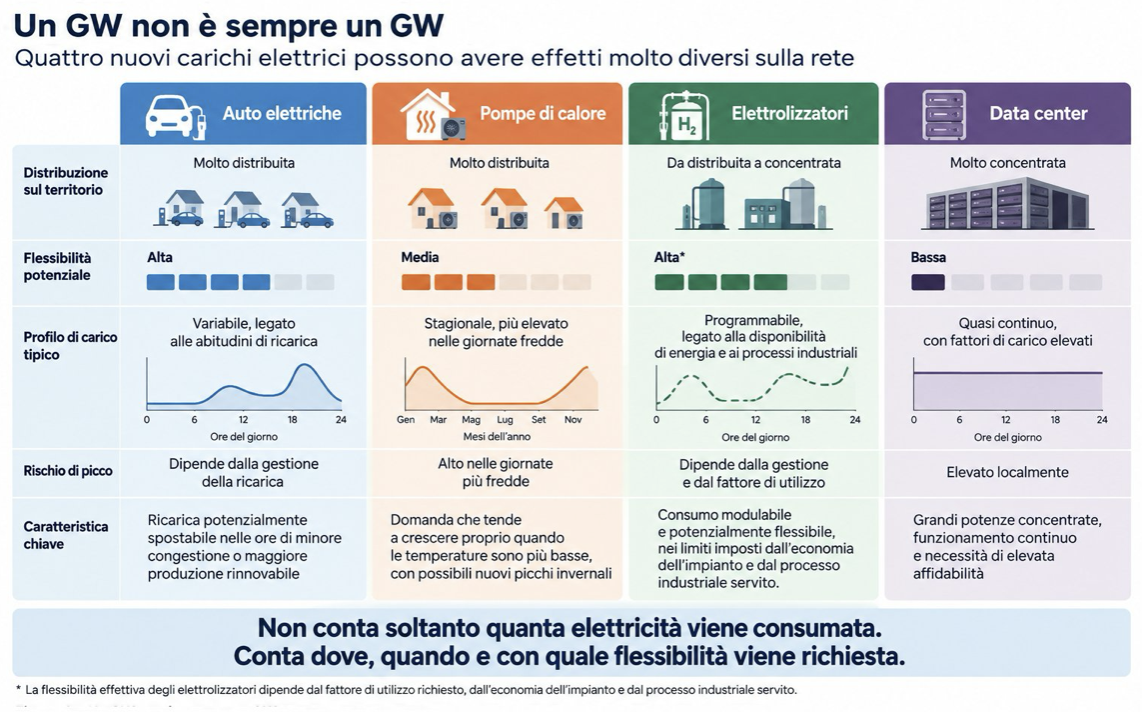
Un milione di automobili elettriche, un milione di pompe di calore e un data center da un gigawatt possono consumare quantità di energia confrontabili su scala annuale, ma non producono necessariamente lo stesso effetto sulla rete.
La ricarica delle automobili può essere in parte spostata nelle ore meno congestionate. Una pompa di calore ha una domanda fortemente correlata alla temperatura esterna, quindi può contribuire ai picchi invernali. Un elettrolizzatore può, almeno tecnicamente, essere gestito con una certa flessibilità, se il modello industriale lo consente. Un grande data center, invece, concentra centinaia di megawatt in un singolo punto e tende a richiedere energia in maniera relativamente continua. Un gigawatt, insomma, non è sempre un gigawatt.
Il Piano di Sviluppo 2025 di Terna prevede oltre 23 miliardi di euro di investimenti nel decennio 2025–2034 [5]. Sarebbe però scorretto attribuire quei 23 miliardi alla sola elettrificazione. Il piano comprende, infatti, interventi necessari per integrare le rinnovabili, ridurre le congestioni, aumentare la capacità di scambio fra le zone e con l’estero, migliorare resilienza e sicurezza e sostituire o potenziare infrastrutture esistenti.
Il problema interessante è quindi un altro: quale parte degli investimenti futuri sarà causata o anticipata dalla crescita dei nuovi carichi elettrici?
E, una volta individuata quella parte, chi dovrebbe sostenerne il costo?
Abbiamo provato a fare i conti
Per capire almeno l’ordine di grandezza abbiamo costruito un semplice esercizio parametrico. Non è una previsione delle bollette del 2035. È uno stress test che serve a mostrare quanto il risultato dipenda da poche ipotesi fondamentali.
Partiamo dai due numeri Terna:
- +15 GW circa di picco di domanda fra 2025 e 2035;
- oltre 23 miliardi di investimenti nella rete di trasmissione fra 2025 e 2034.
Non sappiamo quale quota dei 23 miliardi sia realmente attribuibile alla crescita e alla trasformazione dei carichi. Consideriamo quindi tre ipotesi: 20, 40 e 60 per cento. Otteniamo rispettivamente 4,6, 9,2 e 13,8 miliardi di euro.
Per confrontare un investimento pluridecennale con costi annuali, lo annualizziamo ipotizzando – a puro scopo di scenario – una vita economica di trent’anni e un costo reale del capitale del 5 per cento. Il fattore di annualizzazione risultante è circa 6,5 per cento.
Il costo annuo equivalente della componente di rete diventa così circa:
- 299 milioni di euro nello scenario basso;
- 598 milioni nello scenario centrale;
- 898 milioni nello scenario alto.
A questo aggiungiamo un secondo elemento: l’adeguatezza del sistema, cioè la capacità della rete elettrica di disporre di potenza sufficiente a soddisfare la domanda anche nelle ore più critiche. Non basta infatti produrre abbastanza elettricità nell’arco dell’anno: se il picco di domanda aumenta, occorre anche assicurarsi che in quelle poche ore siano disponibili impianti, accumuli o altre risorse capaci di fornire la potenza richiesta.
Uno degli strumenti utilizzati in Italia a questo scopo è il Capacity Market, attraverso il quale viene remunerata la disponibilità futura di capacità necessaria alla sicurezza del sistema, oltre alla normale compravendita dell’energia prodotta. Come semplice riferimento quantitativo, utilizziamo il risultato dell’asta madre del Capacity Market per il 2027: 47.000 euro per MW all’anno per la capacità nazionale esistente e per la nuova capacità autorizzata [8].
Ciò non significa che ogni MW aggiuntivo di picco al 2035 costerà 47.000 euro l’anno. Quel valore viene utilizzato esclusivamente come benchmark economico di scenario. Se ipotizziamo che soltanto il 25, il 50 o il 75 per cento dei 15 GW aggiuntivi richieda una capacità equivalente remunerata a quel benchmark, otteniamo circa 176, 353 e 529 milioni di euro l’anno.
Sommando rete e capacità, i tre scenari producono un ordine di grandezza complessivo di circa:
- 475 milioni di euro l’anno nello scenario basso;
- 951 milioni nello scenario centrale;
- 1,43 miliardi nello scenario alto.
Sono numeri significativi. Ma, come vedremo, non implicano automaticamente una stangata sulle famiglie.
Socializzare il 25, il 50 o il 75 per cento cambia tutto
A questo punto entra in gioco la variabile più interessante. Non il costo tecnico: la sua allocazione.
Supponiamo che venga trasferito alla generalità degli utenti elettrici rispettivamente il 25, il 50 o il 75 per cento dei costi incrementali appena calcolati. La quota socializzata sarebbe allora circa 119 milioni, 475 milioni e 1,07 miliardi di euro l’anno.
Per trasformare questi numeri in un ordine di grandezza comprensibile, possiamo utilizzare la struttura dei consumi elettrici italiani. Secondo ARERA, nel 2024 i clienti domestici hanno acquistato circa 58,8 TWh su circa 243 TWh venduti complessivamente ai clienti finali: poco più del 24 per cento [9]. I punti di prelievo domestici erano circa 30,5 milioni.
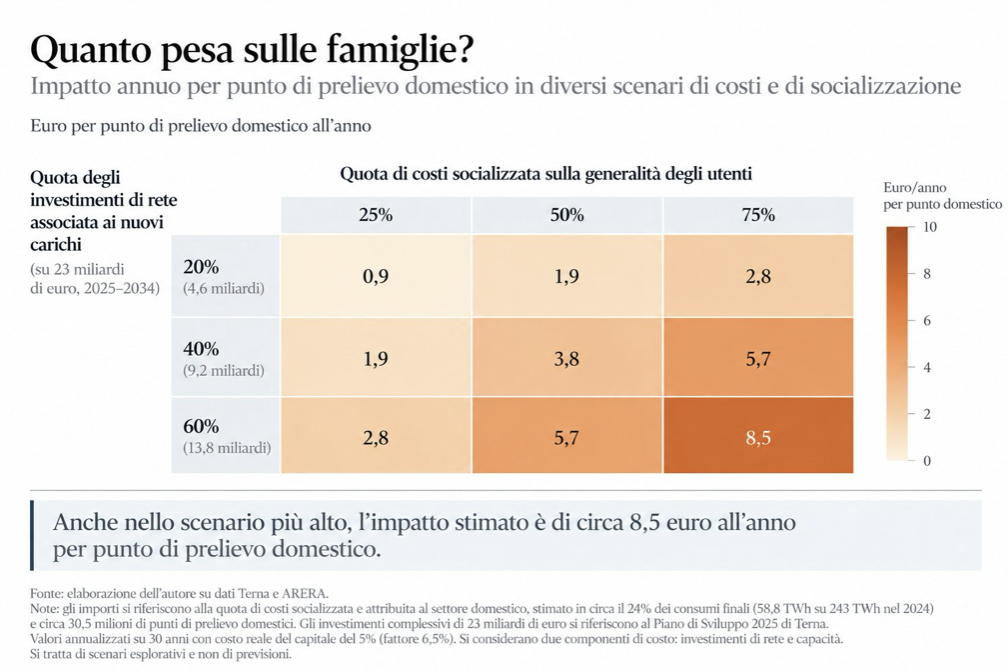
Se, con una forte semplificazione, ipotizzassimo che la quota socializzata dei costi incrementali di rete e capacità appena stimati venga ripartita fra le diverse categorie di utenti in proporzione ai loro consumi elettrici, ai clienti domestici sarebbe attribuibile circa il 24 per cento del totale. Dividendo questa quota fra i 30,5 milioni di punti di prelievo domestici, l’effetto medio sarebbe dell’ordine di:
- meno di 1 euro l’anno per punto di prelievo domestico nello scenario basso;
- circa 4 euro nello scenario centrale;
- circa 8,5 euro nello scenario alto.
È un risultato importante perché è meno “spettacolare” di quanto si potrebbe immaginare. Con le sole componenti considerate — trasmissione e un benchmark di capacità — non emerge alcuna “esplosione” della bolletta domestica. Ma “il diavolo sta nei dettagli”.
La stima che abbiamo fin qui fatto non comprende, infatti, la distribuzione locale, gli accumuli, i servizi di bilanciamento, eventuali nuovi impianti di generazione, congestioni, rinforzi specifici delle connessioni, impianti essenziali e altri costi che potrebbero emergere. Di conseguenza, il piccolo numero ottenuto dal modello semplificato qui proposto non consente affatto di concludere che l’effetto finale sulle bollette sarà piccolo.
Gli 8,5 euro dello scenario alto vanno quindi letti come un risultato parziale del modello, non certo come un limite superiore plausibile dell’impatto futuro sulla bolletta familiare.
Figura 3 – Quanto potrebbe pesare sulle famiglie la socializzazione dei costi considerando solo la rete di alta tensione, restrizione che non è rappresentativa dei costi totali reali. Gli 0,9–8,5 euro medi annui per punto di prelievo domestico non rappresentano una stima dell’aumento complessivo della bolletta domestica prodotto dalla grande elettrificazione: rappresentano soltanto l’ordine di grandezza derivante dalle componenti qui considerate, cioè una quota degli investimenti della rete di trasmissione Terna attribuita ai nuovi carichi e della quota dei costi incrementali di rete e capacità socializzata fra gli utenti. Restano fuori dal calcolo, fra l’altro, gli investimenti nelle reti di distribuzione MT/BT, che potrebbero diventare particolarmente rilevanti per carichi diffusi come auto elettriche e pompe di calore, nonché eventuali costi aggiuntivi di generazione, accumulo, bilanciamento, congestione e altri servizi di sistema. I valori rappresentano scenari esplorativi, non previsioni della bolletta futura. Fonte: elaborazione dell’autore su dati Terna e ARERA [4, 5, 8, 9]; ipotesi e metodologia descritte nel testo.
In Virginia, ad esempio, l’analisi ufficiale della Joint Legislative Audit and Review Commission (JLARC) ha concluso che la crescita dei data center può aumentare i costi per gli altri clienti attraverso almeno due canali: necessità di costruire nuova generazione e nuova trasmissione e pressione sul costo dell’energia. Nello scenario studiato, per un cliente residenziale tipico di Dominion l’aumento dei costi di generazione e trasmissione è stato stimato nell’ordine di 14–37 dollari al mese entro il 2040, in dollari reali [16].
Il dato non è trasferibile direttamente all’Italia, dove struttura della rete, regolazione e meccanismi di allocazione dei costi sono differenti; mostra però che il risultato dipende in modo decisivo dal perimetro dei costi considerati e dalle regole con cui essi vengono attribuiti ai nuovi grandi consumatori oppure socializzati sulla generalità degli utenti.
Il caso americano, in particolare, dimostra empiricamente un punto molto importante: quando la nuova domanda elettrica richiede contemporaneamente investimenti in rete, nuova capacità di generazione e altri costi di sistema – come accade ad es. nel caso di una crescita della domanda molto rapida e geograficamente concentrata – l’effetto tariffario può essere molto maggiore di quello ottenuto considerando soltanto alcune singole componenti.
È esattamente per questo che, nel giugno 2026, la Federal Energy Regulatory Commission (FERC) – ovvero l’equivalente statunitense della nostra ARERA – è intervenuta su sei operatori regionali, ponendo esplicitamente il problema del cost shifting dei grandi carichi verso gli utenti esistenti. La FERC cita espressamente il caso in cui si costruisca infrastruttura per un data center che poi non si materializza: i clienti residenziali non dovrebbero rimanere a sostenerne il costo.
Il risultato corretto da trarre dal nostro modello non è, dunque, “l’elettrificazione costerà X euro a famiglia”. È un altro: il costo finale per gli utenti dipenderà almeno quanto dalle regole di allocazione quanto dal reale ammontare fisico degli investimenti.
Da 30 a quasi 79 GW di richieste
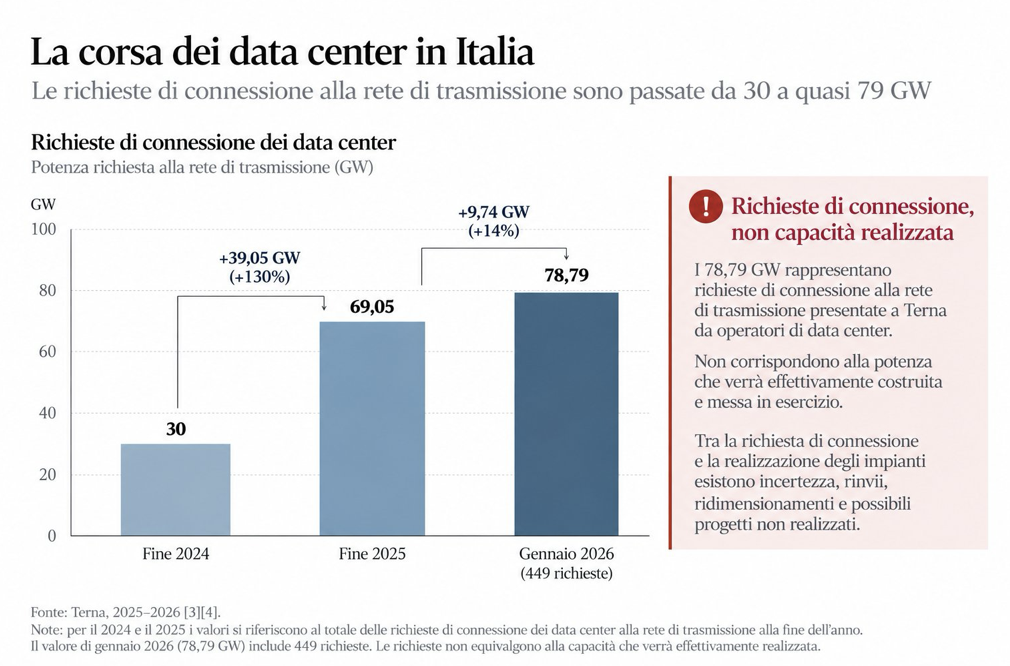
Il caso dei data center rende il problema particolarmente evidente. Il rapporto di Osservatorio Energia dedicato alla corsa italiana all’intelligenza artificiale ricostruisce una crescita delle richieste di connessione da circa 5 GW alla fine del 2023 a 30 GW alla fine del 2024, oltre 63 GW nell’ottobre 2025, circa 69 GW a dicembre e 78,8 GW alla fine di gennaio 2026 [3].
Ma qui occorre fare una distinzione decisiva: una richiesta di connessione non è un data center. Non è neppure un progetto autorizzato. E un progetto autorizzato non è necessariamente un progetto finanziato, costruito e infine utilizzato alla potenza richiesta.
A fine ottobre 2025 risultavano giunti alla fase di contrattualizzazione della connessione progetti per circa 1,53 GW, un valore enormemente inferiore alle decine di GW richieste [3].
Per questo il rapporto OE non utilizza i 78,8 GW come previsione di capacità futura: li considera un indicatore della pressione potenziale sul sistema e costruisce separatamente scenari di capacità effettivamente operativa.
È una distinzione fondamentale anche per il tema dei costi. Se un operatore chiede 500 MW e la rete viene potenziata per servirlo, ma il progetto viene successivamente ridimensionato o abbandonato, qualcuno deve comunque pagare le infrastrutture eventualmente già realizzate.
Ed è qui che il problema passa dall’ingegneria alla regolazione economica.
Quanto può pesare un grande carico concentrato?
Per visualizzare il problema possiamo costruire un secondo stress test. Immaginiamo che entro il 2035 vengano effettivamente collegati 10 GW di nuovi data center. Non è una previsione. È deliberatamente uno scenario di stress.
Non disponendo di un unico valore italiano sufficientemente robusto del costo incrementale di rete per kW di nuovo data center, utilizziamo tre semplici parametri di scenario: 100, 200 e 500 euro per kW. A 500 euro/kW, 10 GW richiederebbero infrastrutture incrementali per 5 miliardi di euro. Annualizzati con le stesse ipotesi precedenti, equivalgono a circa 325 milioni di euro l’anno.
Se il grande consumatore sostenesse direttamente tutto il costo, la componente da socializzare sarebbe zero. Se ne sostenesse il 75 per cento, rimarrebbero circa 81 milioni. Se ne sostenesse la metà, circa 163 milioni. Se soltanto il 25 per cento, circa 244 milioni. Se nessuna parte venisse direttamente attribuita al nuovo carico, l’intero importo — 325 milioni l’anno — dovrebbe essere recuperato in altro modo.
Applicando, ancora una volta soltanto come esercizio contabile, la quota domestica del 24 per cento, persino quest’ultimo caso corrisponderebbe mediamente a pochi euro l’anno per punto di prelievo domestico.
Ma il punto non è il singolo numero. Il punto è che la stessa infrastruttura può produrre conseguenze distributive completamente diverse a seconda di chi viene chiamato a pagarla.
Chi genera il costo deve pagarlo?
La risposta apparentemente ovvia sarebbe: chi genera il costo. Nella pratica è molto più complicato. Possiamo distinguere almeno tre casi.
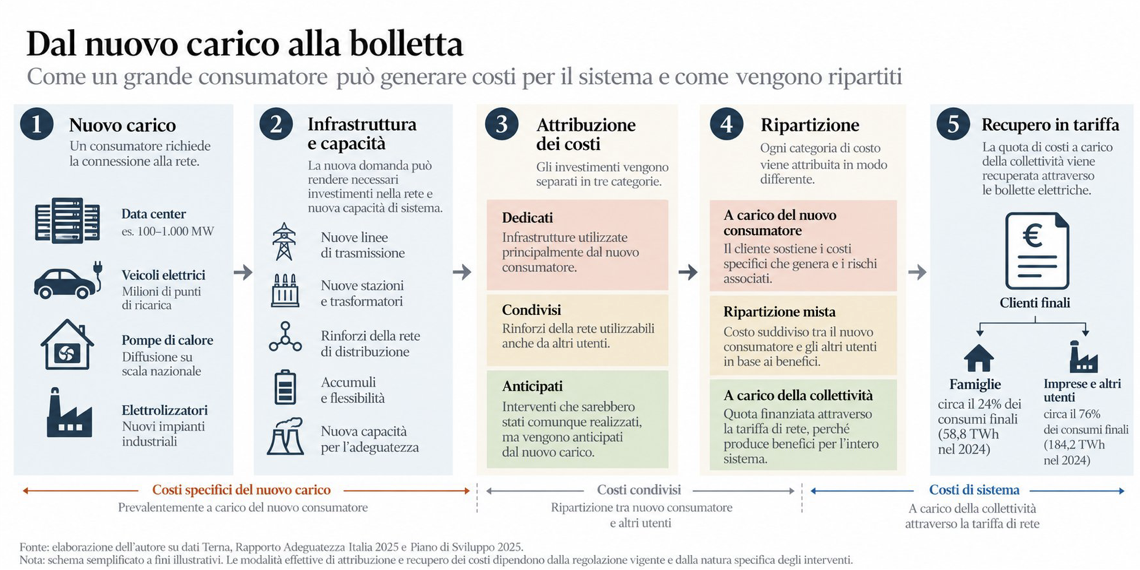
Il primo è semplice: un’infrastruttura serve esclusivamente un nuovo grande consumatore. In questo caso il nesso fra domanda e investimento è relativamente evidente.
Il secondo riguarda i rinforzi della rete che diventano necessari per accogliere il nuovo carico ma che, una volta realizzati, aumentano la capacità o la resilienza del sistema anche per altri utenti.
Il terzo è ancora più ambiguo: investimenti che sarebbero stati necessari comunque, ma che l’arrivo del nuovo carico anticipa di cinque o dieci anni.
Quanto di quel costo è realmente causato dal nuovo utente? E quanto produce invece un beneficio generale? Attribuire automaticamente ogni euro al nuovo arrivato sarebbe quindi semplicistico quanto socializzarlo automaticamente.
La vera questione economica è quella che i regolatori chiamano cost causation: individuare, per quanto possibile, chi determina il costo e chi beneficia dell’investimento.
Figura 4 – Dal nuovo carico alla bolletta: come si distribuiscono i costi. Schema concettuale del percorso attraverso cui la crescita dei consumi elettrici può richiedere nuovi investimenti in rete e capacità e tradursi, a seconda dei criteri di attribuzione adottati, in costi sostenuti direttamente dai nuovi utenti oppure condivisi con la generalità dei consumatori. Fonte: elaborazione dell’autore.
Il problema dei progetti che restano sulla carta
Esiste poi un secondo problema: il rischio.
Immaginiamo due data center identici da 500 MW. Nel primo caso il progetto è finanziato, il cliente offre garanzie solide, sottoscrive impegni di lungo periodo e raggiunge rapidamente il carico previsto. Nel secondo caso la richiesta è altrettanto grande, ma il progetto è più incerto e l’utilizzo effettivo della potenza potrebbe rimanere molto inferiore alla capacità prenotata.
Dal punto di vista della rete, entrambi possono richiedere investimenti anticipati. Dal punto di vista economico, però, non sono affatto equivalenti. Se il secondo progetto non si realizza dopo che le infrastrutture sono state costruite, rimane un cosiddetto stranded asset, un investimento che qualcuno deve comunque remunerare.
Il problema non è quindi soltanto: chi paga l’infrastruttura?
È anche: chi assume il rischio che il consumo previsto non si materializzi?
Il “laboratorio” americano
Negli Stati Uniti questo problema è arrivato sul tavolo dei regolatori prima che in Europa, perché la crescita dei data center è stata più rapida e geograficamente concentrata.
Nel giugno 2026, la già citata Federal Energy Regulatory Commission ha aperto dei procedimenti nei confronti dei sei operatori regionali di rete sottoposti alla sua giurisdizione, ed ha chiesto loro di giustificare o modificare le regole applicate alla connessione dei grandi carichi [11].
Il principio non è che ogni infrastruttura debba necessariamente essere pagata integralmente dal data center. Anzi, la stessa FERC riconosce che alcuni potenziamenti della rete possono produrre benefici più generali e che parte dei network upgrades continua normalmente a entrare nelle tariffe di trasmissione.
Ma emerge con forza un altro principio: il rischio specifico generato dal grande carico non dovrebbe essere automaticamente trasferito agli utenti esistenti.
Per questo sono comparsi strumenti come i Cost Recovery Agreements, accordi destinati a garantire che i grandi consumatori sostengano una quota appropriata dei costi generati dalla loro connessione anche nel caso in cui il progetto non entri in servizio come previsto [12].
L’esempio utilizzato dalla stessa FERC è estremamente chiaro: se viene costruita nuova infrastruttura per un data center e quel data center poi non arriva, il costo non dovrebbe semplicemente ricadere sui clienti residenziali.
A questo si aggiungono strumenti quali garanzie finanziarie, obblighi minimi di pagamento, durata minima dei contratti ed exit fee [13].
Non sono dettagli contrattuali. Sono meccanismi per decidere dove collocare il rischio economico della nuova domanda elettrica.
Auto elettriche e data center non sono la stessa cosa
Questo porta a una distinzione che rischia di perdersi quando si parla genericamente di “elettrificazione”. I nuovi consumi non sono tutti uguali.
Milioni di auto elettriche costituiscono un carico distribuito e potenzialmente flessibile. Se la ricarica viene gestita intelligentemente, una parte della domanda può essere spostata nelle ore in cui la rete è meno congestionata o la produzione rinnovabile è abbondante.
Le pompe di calore sono anch’esse distribuite, ma hanno un problema differente: la loro domanda tende a crescere proprio nelle giornate più fredde, creando potenzialmente nuovi picchi invernali. Accumulo termico e gestione intelligente possono ridurre il problema, ma non eliminarlo.
Gli elettrolizzatori per produrre idrogeno presentano, almeno teoricamente, un’elevata flessibilità: possono modulare il consumo seguendo la disponibilità di energia. Nella pratica, però, la convenienza dipende dal fattore di utilizzo dell’impianto e dai processi industriali che devono alimentare.
I data center sono ancora diversi: grandi potenze concentrate, fattori di carico elevati e necessità di elevata affidabilità.
Raggruppare tutto sotto la stessa voce “nuova domanda elettrica” rischia quindi di nascondere proprio la variabile economicamente più importante: il profilo del carico.
Figura 5 – Un GW non è sempre un GW. Confronto qualitativo fra quattro tipologie di nuovi carichi elettrici: auto elettriche, pompe di calore, elettrolizzatori e data center. A parità di potenza o di energia richiesta, distribuzione geografica, profilo temporale e flessibilità dei consumi possono produrre effetti molto diversi sulla rete e sui picchi di domanda. Le caratteristiche indicate sono schematiche e possono variare in funzione delle modalità di utilizzo. Fonte: elaborazione dell’autore.
Il paradosso della grande elettrificazione
C’è un apparente paradosso.
L’elettrificazione può ridurre il consumo di energia primaria perché molte tecnologie elettriche sono più efficienti delle alternative fossili: un motore elettrico trasforma in movimento una quota dell’energia molto superiore a quella di un motore a combustione interna; una pompa di calore può trasferire tre o quattro unità di calore consumando una sola unità di elettricità.
Elettrificare non significa, quindi, necessariamente consumare più energia in senso complessivo. Ma significa quasi certamente chiedere molto di più al sistema elettrico. E questo sistema deve essere dimensionato non sull’energia primaria risparmiata, ma sui TWh elettrici da produrre e, soprattutto, sui GW da garantire nelle ore e nei luoghi in cui vengono richiesti.
A questo si aggiunge un’altra peculiarità italiana.
Il rapporto OE dedicato al rapporto fra fotovoltaico e gas mostra come, nonostante la forte crescita delle rinnovabili, il gas continui a svolgere frequentemente il ruolo di tecnologia “marginale” – come si dice in gergo – nella formazione del prezzo elettrico [2, 15].
Il termine può trarre in inganno: in questo contesto, “marginale” non significa affatto poco importante. Nel mercato elettrico indica, semplificando, la tecnologia che in una determinata ora fornisce l’ultima quantità di elettricità necessaria per soddisfare la domanda. Poiché le fonti vengono chiamate a produrre partendo generalmente da quelle con offerte più convenienti, se per coprire completamente la domanda è necessario utilizzare anche una centrale a gas, il prezzo associato all’ultima offerta accettata contribuisce a determinare il prezzo di mercato di quell’ora. È così possibile che il gas influenzi fortemente il prezzo dell’elettricità anche quando produce soltanto una parte dell’energia complessiva.
Il meccanismo di formazione del prezzo appena illustrato significa che elettrificare trasporti e riscaldamento riduce la dipendenza diretta da petrolio e gas, ma non rende automaticamente il prezzo dell’energia elettrica indipendente dai combustibili fossili. Il forte aumento delle bollette osservato durante la crisi energetica del 2021–2022 aveva del resto mostrato come il prezzo finale dell’energia dipenda dall’interazione di numerosi fattori – dal costo delle materie prime alla struttura del mercato elettrico, fino alle componenti fiscali e regolatorie – che avevo analizzato all’epoca in un precedente articolo [14]. Successivamente, avevo esaminato il possibile ruolo delle dinamiche speculative sul mercato del gas nell’amplificare le tensioni sui prezzi [16].
La riforma europea del 2024 non ha abolito il meccanismo marginalista, pur rafforzando strumenti di lungo periodo quali i PPA (Power Purchase Agreement) – contratti con cui un produttore e un acquirente concordano in anticipo la fornitura di elettricità per un periodo pluriennale a condizioni prestabilite – e i contratti per differenza (CfD), nei quali viene fissato un prezzo di riferimento: se il prezzo di mercato scende sotto tale livello il produttore riceve la differenza, mentre se lo supera restituisce la differenza secondo le regole previste dal contratto. Entrambi gli strumenti possono quindi ridurre l’esposizione dei produttori e degli acquirenti alle forti oscillazioni dei prezzi del mercato elettrico.
Il meccanismo “marginalista” di formazione del prezzo appena illustrato significa che elettrificare trasporti e riscaldamento riduce la dipendenza diretta da petrolio e gas, ma non rende automaticamente il prezzo dell’energia elettrica indipendente dai combustibili fossili.
È un aspetto particolarmente importante alla luce degli scenari di shock petrolifero analizzati da Osservatorio Energia [1]: la sostituzione tecnologica può aumentare la resilienza rispetto al petrolio, ma il beneficio dipende anche da come evolve il sistema di generazione elettrica e dalla sua esposizione al gas.
Ottantacinque TWh: mettere i miliardi nella giusta scala
C’è infine un modo utile per leggere i risultati del nostro stress test.
Gli 85 TWh aggiuntivi indicati dallo scenario Terna fra il 2023 e il 2035 equivalgono a 85 milioni di MWh. Se dividiamo i costi annualizzati di rete e capacità del nostro esercizio per questa energia incrementale, otteniamo:
- circa 5,6 €/MWh nello scenario basso;
- circa 11,2 €/MWh nello scenario centrale;
- circa 16,8 €/MWh nello scenario alto.
Non sono tariffe future e non sono una previsione del costo di rete per MWh. Servono soltanto a dare una scala al problema.
Se, sempre a puro titolo illustrativo, quegli 85 TWh avessero un valore medio all’ingrosso di 100 €/MWh, la sola componente energia avrebbe un valore lordo annuo dell’ordine di 8,5 miliardi di euro. Con 70 €/MWh sarebbero circa 6 miliardi; con 130 €/MWh circa 11 miliardi.
Confrontare direttamente queste cifre con i costi di infrastruttura richiede cautela: una cosa è il valore dell’energia scambiata, un’altra è il costo annualizzato degli investimenti necessari a renderne possibile la produzione e il trasporto. Ma il confronto serve a evitare un errore frequente: presentare un miliardo di euro come una cifra enorme senza specificare il denominatore.
La grande elettrificazione muoverà inevitabilmente decine di miliardi di euro di energia e infrastrutture nel corso degli anni. Il problema interessante non è quindi scoprire che avrà un costo: è capire come quel costo sarà distribuito.
Una transizione tariffaria oltre che energetica
Da questo punto di vista, la transizione energetica è anche una transizione tariffaria.
Se una nuova pompa di calore aumenta il picco invernale, se milioni di automobili vengono ricaricate contemporaneamente alle 19, se un elettrolizzatore può interrompere il consumo nelle ore critiche o se un data center richiede 500 MW continui nello stesso nodo della rete, gli effetti economici sul sistema sono differenti.
Un sistema tariffario costruito per consumatori relativamente passivi potrebbe quindi trovarsi a gestire categorie di utenti con profili, dimensioni e capacità di flessibilità radicalmente diversi. E la questione non si riduce all’alternativa fra “pagare tutto privatamente” e “socializzare tutto”.
Occorre distinguere almeno tre componenti:
- il costo specificamente causato dal nuovo utente;
- il valore degli investimenti che producono benefici anche per il resto del sistema;
- il rischio che la domanda sulla quale sono stati dimensionati gli investimenti non si realizzi.
Il caso americano mostra quanto rapidamente quest’ultima variabile possa diventare rilevante quando entrano in gioco carichi da centinaia di megawatt.
La domanda che manca nel dibattito italiano
In Italia, il dibattito sull’elettrificazione tende a concentrarsi soprattutto su quanti veicoli elettrici avremo, quante pompe di calore installeremo, quanti GW di fotovoltaico saranno necessari e quanta elettricità consumeranno i data center.
Sono domande necessarie. Ma, curiosamente, ne manca una. Forse la più importante di tutte.
Chi pagherà l’infrastruttura necessaria a rendere possibile tutto questo?
Il piccolo modello presentato in questo articolo suggerisce che non vi sono, almeno sulla base delle sole componenti considerate, ragioni per concludere che l’elettrificazione debba necessariamente provocare un forte aumento della bolletta domestica.
È forse il risultato più interessante dell’esercizio.
Ma suggerisce anche che la distribuzione dei costi può cambiare sensibilmente in funzione delle regole adottate e che il problema diventa particolarmente importante quando la nuova domanda è molto grande, concentrata geograficamente e incerta nella sua effettiva realizzazione.
Gli attuali 78,8 GW di richieste dei data center non diventeranno necessariamente 78,8 GW di data center. Probabilmente soltanto una frazione arriverà alla fase operativa. Ma proprio per questo la domanda regolatoria dovrebbe precedere gli investimenti, non seguirli.
Quando una richiesta sulla carta diventa un trasformatore, una sottostazione o una nuova linea, il costo è diventato reale.
Figura 6 – La corsa dei data center in Italia. Potenza complessiva associata alle richieste di connessione alla rete: da circa 30 GW a fine 2024 a 69,05 GW a fine 2025 e 78,79 GW a gennaio 2026, relativi a 449 richieste. Si tratta di richieste di connessione, non di capacità effettivamente realizzata: solo una parte dei progetti potrebbe arrivare alla fase operativa. Fonte: elaborazione dell’autore su dati Terna e Osservatorio Energia [3, 7].
La grande elettrificazione dell’Italia non dipenderà quindi soltanto dalla capacità di produrre abbastanza energia. Dipenderà anche dalla capacità di distinguere chi genera un costo, chi beneficia di un investimento e chi deve assumere il rischio.
Perché alla fine la domanda decisiva potrebbe non essere se l’Italia abbia abbastanza elettricità per alimentare auto, pompe di calore, industria, idrogeno e intelligenza artificiale.
Potrebbe essere molto più semplice: quando arriverà il conto, sapremo stabilire quale parte appartiene davvero a ciascuno?
Riferimenti bibliografici
[1] Osservatorio Energia, “Petrolio a 150, 200 e 250 dollari al barile: scenari e possibili impatti sull’economia italiana e mondiale”, Scenari Energetici dell’Osservatorio Energia (SEOE), Scenario n. 2026-001, 2026. https://osservatorioenergia.it/petrolio-a-150-200-250-dollari-barile-scenari-possibili-impatti-su-economia-italiana-mondiale/
[2] Osservatorio Energia, “È ancora giusto che il prezzo del fotovoltaico dipenda dal gas? Scenari per la riforma del mercato elettrico europeo e un confronto tra prezzi di mercato e valori convenzionali di riferimento delle rinnovabili nel periodo 2021–2025”, Scenari Energetici dell’Osservatorio Energia (SEOE), Scenario n. 2026-002, 2026. https://osservatorioenergia.it/e-ancora-giusto-che-il-prezzo-del-fotovoltaico-dipenda-dal-gas/
[3] Osservatorio Energia, “Data center in Italia: quanto ci costerà la corsa all’AI? Energia, acqua, aria, campi elettromagnetici e territorio: rischi e impatti nello scenario 2030–2035”, Scenari Energetici dell’Osservatorio Energia (SEOE), Scenario n. 2026-003, 2026. https://osservatorioenergia.it/data-center-in-italia-energia-e-altri-impatti-rilevanti-della-corsa-alla-ai/
[4] Terna, “Rapporto Adeguatezza Italia 2025”, 2026.
[5] Terna, “Piano di Sviluppo 2025”, 2025.
[6] Terna, “Programmazione territoriale efficiente”, Terna, consultato nel 2026.
[7] Terna, “Da rifiuto a risorsa: la nuova sfida della transizione ecologica e digitale”, Lightbox, 16 febbraio 2026.
[8] Terna, “Rendiconto degli esiti – Asta Madre 2027”, 2025.
[9] ARERA, “Relazione annuale 2025 – Volume 1: Stato dei servizi”, 2026.
[10] ARERA, “Corrispettivi per gli utenti del dispacciamento”, ARERA, consultato nel 2026.
[11] Federal Energy Regulatory Commission (FERC), “FERC Launches Aggressive, Targeted Action to Speed Large Load Integration”, 18 giugno 2026.
[12] Rosner D., “Commissioner Rosner’s Remarks on the Large Load Show Cause Orders, E-7 to E-12 | June 18, 2026 Open Meeting”, Federal Energy Regulatory Commission (FERC), 18 giugno 2026.
[13] Wang S., Farrell T., “Understanding FERC’s Large Load Orders”, RMI, 6 luglio 2026.
[14] Menichella M., “Le 10 cause del caro-bolletta energetico italiano: anatomia di un disastro”, Fondazione David Hume, 10 gennaio 2022.
[15] Menichella M., “Perché la transizione energetica non ci fa risparmiare sulla bolletta”, Atlantico Quotidiano, 26 Agosto 2026.
[16] Menichella M., “Le speculazioni sul gas che stanno creando il caro-bollette. E le Authority stanno a guardare…”, Fondazione David Hume, 4 marzo 2022.
[16] Joint Legislative Audit and Review Commission (JLARC), “Data Centers in Virginia”, Commonwealth of Virginia, Report No. 598, December 2024.